电子器件制造厂家的产业突围与转型路径
在全球化与科技革命的双重驱动下,电子器件制造行业正经历深刻变革。一类特定的厂家——往往因规模有限、技术门槛较低、同质化竞争严重——陷入“低端锁定”的困境。它们大量集中在产业链中下游,依靠成本优势和代工订单生存,却面临利润微薄、创新乏力、环保压力与贸易不确定性等多重挑战。本文旨在剖析这类厂家的生存现状,探讨其转型升级的关键路径,为行业参与者提供有价值的参考。
一、生存现状:夹缝中的代工者
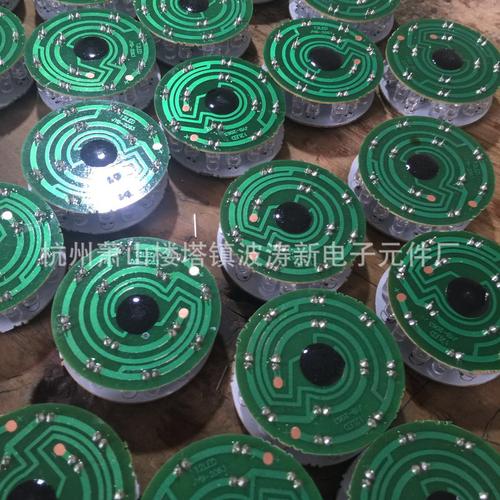
这类电子器件制造厂家多以中小型企业为主,产品涵盖被动元件、连接器、简单模组及印制电路板等。其核心特征包括:客户集中度高,议价能力弱;设备与工艺依赖外部引进,自主迭代缓慢;研发投入占营收比重普遍低于3%;生产环节能耗与废弃物处理成本持续上升。在长三角、珠三角等电子产业聚集区,此类厂家数量众多,常围绕龙头企业形成配套群落,但因缺乏核心技术,一旦下游需求波动或客户转移订单,便首当其冲受到冲击。
二、核心困境:三重挤压下的脆弱性
成本优势正在消减。原材料价格波动、劳动力成本上升以及环保合规投入增加,不断压缩本就微薄的利润空间。技术替代风险加剧。随着集成化、微型化趋势加速,传统分立器件市场增速放缓,而这类厂家往往无力跟进先进封装、宽禁带半导体等新方向。订单碎片化与账期压力并存,导致现金流紧张,难以支撑长期投入。
三、转型出路:从“制造”走向“智造”与“专精”
- 聚焦细分赛道,做“隐形冠军”。摒弃大而全的扩张冲动,选择某一类特定器件(如高频变压器、精密连接器、车规级被动元件)深耕细作,通过工艺积累与快速响应建立客户黏性。例如,部分厂家专注新能源领域的薄膜电容器,以高可靠性赢得细分市场话语权。
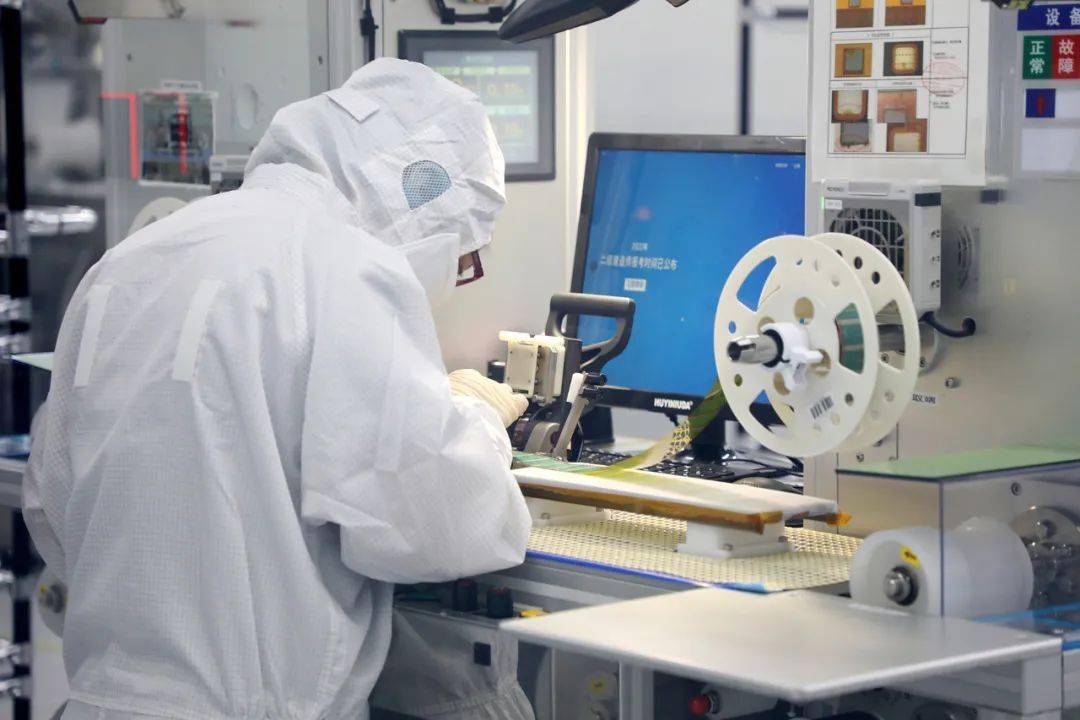
- 推进自动化与数字化改造。引入柔性生产线与制造执行系统(MES),提升设备综合效率与良品率,同时利用工业互联网平台实现小批量、多品种的敏捷交付。此举虽需前期投入,但可显著降低对人工经验的依赖,缓解招工难与质量波动问题。
- 构建协同创新网络。与高校、科研院所或下游整机企业建立联合实验室,围绕材料、工艺、可靠性等共性技术开展攻关。通过“揭榜挂帅”等机制承接技术转化项目,逐步积累自主知识产权。
- 拥抱绿色制造与循环经济。主动布局无铅化、低能耗工艺,建设分布式光伏与废水回用系统,争取绿色工厂认证。这不仅是合规要求,更可成为进入国际供应链的“敲门砖”。
四、政策与生态支撑
外部环境亦需协同发力。地方政府可通过设立专项技改基金、提供数字化诊断服务、组织产业链对接会等方式,降低中小厂家的转型门槛。行业协会应牵头制定团体标准,推动检测认证资源共享。鼓励龙头企业开放供应链场景,带动配套厂家同步升级。
围于电子器件制造领域的这类厂家,虽面临严峻挑战,但绝非没有出路。关键在于放弃低价竞争的惯性思维,转向以专精特新为导向的价值创造。通过技术深耕、效率提升与生态协同,完全有能力在细分市场中构建护城河,从“被动配套”走向“主动引领”。电子器件制造的产业升级,既需要头部企业的前沿突破,也离不开这批中小厂家的韧性成长。唯有如此,整个产业链才能行稳致远。